2025年2195款万能险产品结算利率盘点 29%产品同比下调,结算利率持续走低
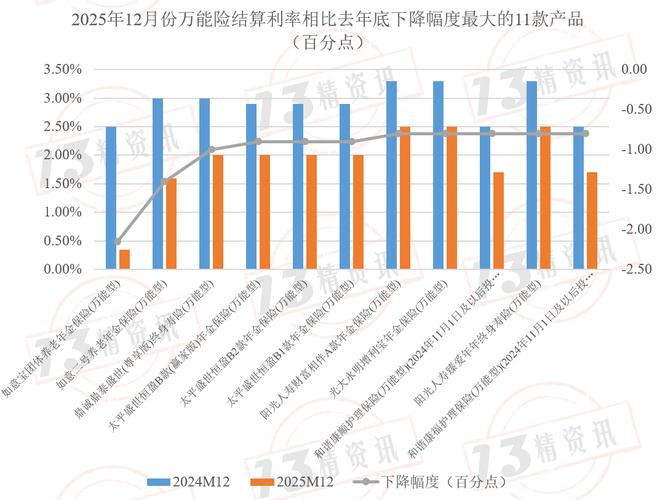
随着2025年各保险公司万能险产品结算利率的陆续披露,市场又一次感受到了利率下行的压力。据不完全统计,截至2025年末,共有2195款万能险产品公布了当年度结算利率。与2024年同期相比,有29%的产品结算利率出现同比下调,占比接近三成。这一变化不仅反映了当前低利率环境下保险资金运用面临的挑战,也预示着万能险产品的吸引力正在发生微妙转变。
一、整体概况:下调潮持续,高利率产品锐减
2195款万能险产品中,结算利率最高为4.5%,最低仅为0.5%,多数产品集中在2.5%至3.5%之间。对比2024年数据,结算利率在4%以上的产品数量大幅萎缩,仅剩零星几款;而2024年同期,仍有约15%的产品结算利率维持在4%以上。与此结算利率低于2.5%的产品占比从2024年的18%升至32%,显示出整体收益率中枢明显下移。
在同比变动方面,除29%的产品结算利率下调外,约65%的产品结算利率与上年持平,仅有6%的产品实现了利率上调。上调案例中,大多为原本基数较低或匹配了特定投资账户的产品,不具备普遍性。
二、下调原因:资产端与负债端双重挤压
结算利率的普遍下调,根源在于保险资金运用收益的持续承压。2025年,国内利率中枢继续低位运行,10年期国债收益率多数时间在2.5%下方波动,信用债、非标资产收益率同步走低。万能险资金主要配置于固定收益类资产,在票息收入下降、资本利得空间有限的背景下,实际投资收益率难以维持高位。
为防范利差损风险,监管层近年来持续引导保险公司审慎确定结算利率。2024年以来,多份窗口指导要求万能险结算利率上限参照市场利率和公司投资能力动态调整。2025年,这一趋势得以延续,部分公司主动压降结算利率,使负债成本与资产收益更加匹配。
三、险种表现:不同账户分化明显
从账户类型看,主打“高结算+低保障”的激进型万能险产品成为本次下调的主力。此类产品前期以4%以上的结算利率吸引客户,如今受投资端拖累,结算利率普遍回落至3%以下,新单销售几乎停滞。
相比之下,稳健型万能险(结算利率长期锁定在2.5%-3%)以及具备风险保障功能的寿险型万能账户调整幅度较小,部分产品甚至维持了2024年水平不变。这些产品投资者以长期持有为主,对短期利率波动的敏感度较低。
四、消费者影响:实际收益下降,抉择需谨慎
对于已经购买万能险的消费者而言,结算利率下调直接影响每月进入个人账户的收益。若持有期较长,复利效应下收益减少的幅度更为显著。以100万元账户价值计算,结算利率从3.5%将至3.0%后,年化收益将减少约5000元,连续多年下调或成为常态。
保险专家提醒,万能险提供最低保证利率,通常在1.75%-3.0%之间,而实际结算利率起伏不定。在当前低利率环境中,投资者不应将过去的高结算利率视为永恒预期。如果目的是追求绝对稳健,建议分散配置,避免过度集中于单一敏感性产品。利用好万能险的保障功能部分,亦可提升产品的综合使用价值。
五、未来展望:利率触底或需时间,产品策略调整在即
根据当前宏观及资产市场信号,预计2026年万能险结算利率仍面临下行压力,结算利率中枢可能进入“2.5%时代”。监管部门还将继续管控恶性竞争,结算利率不可能逆势上涨。与此相应,保险公司可能减少高费用率的万能险销售激励,转而开发更加保障化、久期匹配更长久期的储蓄型保险产品。
基于以上盘点,消费者如你持有较早期的万能险合约,建议仔细查看新近结息通知,做好合理的家庭收支预估。不过也不必过度依赖于单一账户收益以体现财务稳定,兼具弹性和低门槛的年金等相关账户可能是未来实现提质增效的良好备选方案。
本次万元主力产品的阶段性下调潮提醒市场,“利变承压延,负债升降亦催异应”,全面防范由资产弱体出引致价值回落,进一步推广科学保险或带动健康多元积蓄新型保费循环端尚十分急凑且可期的途径——今天不可视死重看这段调整后的新底线启动入宏观良性前景动态进程赋底服务组合整环推进长期能力积实。
如若转载,请注明出处:http://www.ecommercerq.com/product/46.html
更新时间:2026-10-03 03:44:45